

Chi Siamo
Programmi
Programmi Didattici Base
Programmi Didattici Tematici
FORMAZIONE SCUOLA-LAVORO
Strumenti
Rubriche
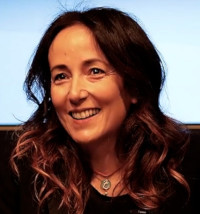 Claudia Manzi è professoressa ordinaria di Psicologia sociale presso l’Università Cattolica del Sacro Cuore di Milano. Si occupa dei processi identitari, in particolare dell’integrazione tra identità multiple (culturali, di genere e lavorative), con attenzione anche al rapporto delle donne con il denaro e la finanza. Coordina il tavolo di lavoro sulla Diversità e Disparità dei Generi dell’Associazione Italiana di Psicologia (AIP) ed è membro dell’Executive Committee della European Association of Social Psychology (EASP). È autrice di numerose pubblicazioni su riviste scientifiche nazionali e internazionali.
1. Nel rapporto con il denaro e nelle scelte finanziarie entrano in gioco fattori culturali e sociali. Quale ruolo hanno ancora oggi gli stereotipi di genere e quanto possono influenzare la fiducia delle donne nelle proprie capacità?
Le diverse discipline concordano ampiamente su un punto: gran parte del divario di genere in ambito finanziario si può ricondurre all’influenza degli stereotipi. Ma di cosa parliamo, esattamente? Gli stereotipi sono contenuti culturali che “si appiccicano” a una categoria sociale, in questo caso il genere. Hanno una doppia funzione: descrittiva, perché ci dicono come sono le donne, e prescrittiva, perché ci dicono come le donne dovrebbero essere e comportarsi.
Sorprendentemente, il contenuto degli stereotipi legati al denaro è stato studiato molto poco. Noi lo abbiamo fatto con uno studio multi-metodo: siamo partiti da interviste in profondità e siamo arrivati a una rilevazione su scala nazionale realizzata con IPSOS. Sono emerse tre dimensioni principali. Secondo lo stereotipo, le donne sono meno competenti in materia di denaro; sono meno interessate al denaro come strumento per sé; e si occupano di denaro soprattutto in funzione di progetti familiari e comunitari.
Quanto alla fiducia, il problema va ben oltre la finanza. In psicologia lo chiamiamo gender confidence gap: in molti ambiti le donne tendono a sottostimare le proprie capacità e sono meno consapevoli delle proprie competenze.
2. Il linguaggio che utilizziamo per parlare di denaro e finanza può contribuire a rafforzare o, al contrario, a superare gli stereotipi di genere. Quanto può essere importante adottare un linguaggio più inclusivo per avvicinare le donne ai temi finanziari e accrescere la fiducia nelle proprie capacità?
Molto. Diverse economiste comportamentali, tra cui Henriëtte Prast dell’Università di Tilburg, hanno analizzato in dettaglio il linguaggio della finanza. Ne emerge un uso costante di metafore che richiamano un immaginario maschile, come “battere il mercato, vincere il benchmark”.
Noi abbiamo voluto verificare se questo linguaggio ha effetti concreti. In uno studio sperimentale abbiamo mostrato alle donne annunci pubblicitari di tipo classico, costruiti su metafore maschili, e li abbiamo confrontati con annunci costruiti su metafore femminili o miste. Il risultato è chiaro: il linguaggio conta. Davanti a messaggi con un linguaggio femminile o misto, le donne sono più propense a contattare la banca per investire.
3. Dalle sue ricerche emerge che anche tra le donne con studi economici l’esperienza negli investimenti resta inferiore a quella degli uomini. Se la conoscenza da sola non basta, quali sono gli altri fattori su cui è necessario intervenire per ridurre questo divario?
Bisogna agire su più livelli. Il primo riguarda le donne stesse. Molti comportamenti poco funzionali, come delegare completamente al partner la gestione delle finanze, sono influenzati in modo inconsapevole proprio dagli stereotipi. Rendersene conto è il primo passo per cambiare, e per capire che si può e si deve fare diversamente. In questo senso iniziative come quella promossa dal Gruppo Cassa Centrale sono molto importanti.
Il secondo livello riguarda le banche, che possono fare molto per ridurre i bias nei confronti delle clienti. I nostri studi sperimentali mostrano infatti che il comportamento dei consulenti finanziari, soprattutto uomini, cambia in modo sistematico a seconda del genere del cliente, e in modo sfavorevole per le donne. Formare i consulenti su questo tema e favorire una maggiore presenza di consulenti donne è quindi un secondo, fondamentale livello di intervento.
4. Le sue ricerche mostrano che proporre modelli femminili capaci di superare gli stereotipi legati al mondo finanziario può rafforzare nelle donne la fiducia nelle proprie capacità e favorire un rapporto più positivo con la finanza. Come possiamo portare questo approccio concretamente nell’educazione finanziaria?
Dalla nostra ricerca emerge un dato interessante: a fare la differenza non sono tanto i modelli di donne, quanto i modelli femminili. Possono essere fonte di ispirazione sia uomini sia donne, purché incarnino le caratteristiche tradizionalmente associate al femminile: la cura, l’attenzione alle relazioni, la moralità. Nell’educazione finanziaria significa proporre figure che mostrino che si può gestire il denaro con competenza restando fedeli a questi valori, non rinunciandovi.
5. Questi temi saranno al centro anche dei roadshow promossi su tutto il territorio nazionale dal Gruppo Cassa Centrale ai quali parteciperà, dedicati all’empowerment femminile. Quale messaggio vorrebbe lasciare alle donne che incontrerà per aiutarle a vivere il rapporto con il denaro con maggiore consapevolezza, autonomia e fiducia nelle proprie capacità?
Che le donne non hanno bisogno di essere “empowered”: sono già forti, così come sono. Il nostro compito è un altro: lavorare a più livelli per liberare le loro potenzialità, anche in campo finanziario, dai vincoli che gli stereotipi impongono su ciò che una donna “dovrebbe” essere e fare.
E un consiglio semplice: chiedetevi se siete voi alla guida del vostro benessere finanziario. Se la risposta è no, provate a capire perché. Scoprirete che quasi mai è perché non ne siete capaci, ma perché “si è sempre fatto così”. Ed è proprio questo che deve cambiare.